El aviso del 20 de octubre afecta al modelo comunicado a algunos clientes. Los fondos monetarios tienen custodia separada, pero no la protección de un depósito.
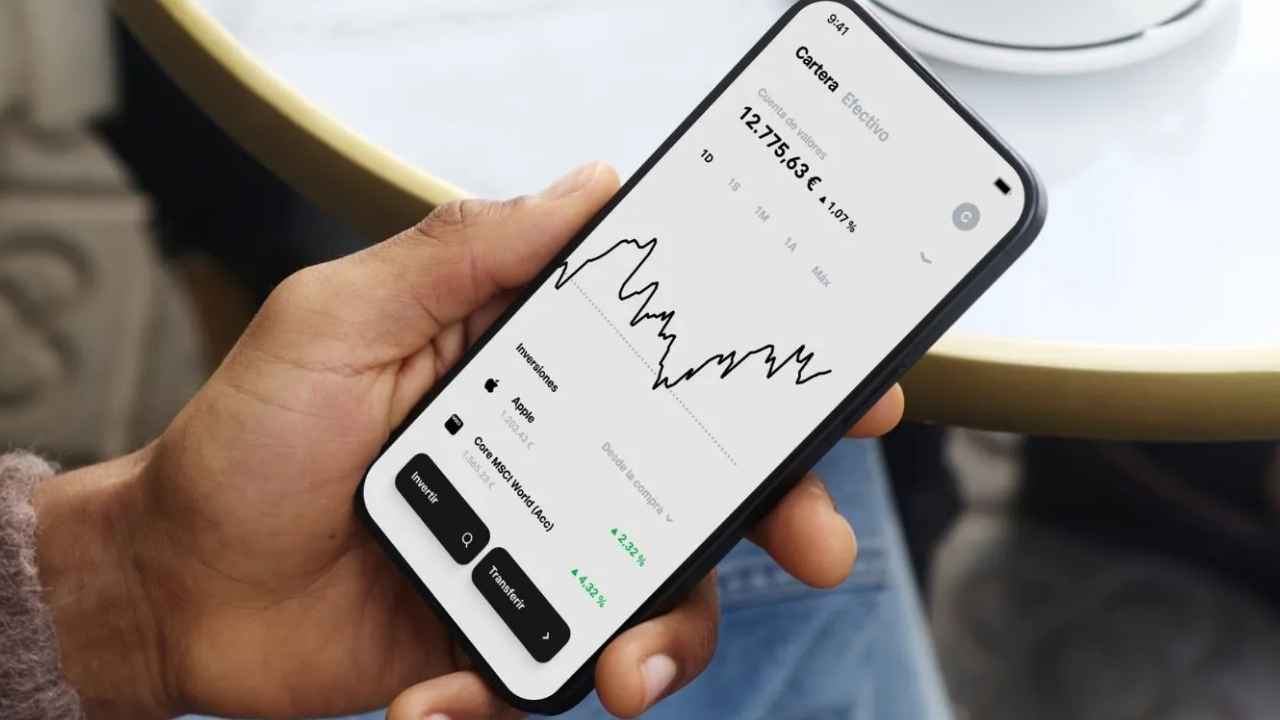
Tener menos de 100.000 euros en una aplicación bancaria no significa que todo ese dinero disfrute de la garantía de depósitos. OCU recordó el 20 de octubre que Trade Republic comunica a algunos clientes la posibilidad de invertir parte del efectivo en fondos monetarios. La entidad confirma ese modelo en su ayuda oficial. La diferencia afecta a la protección del ahorro: el dinero depositado y las participaciones de fondos siguen reglas distintas.
Trade Republic distingue entre bancos asociados y fondos del mercado monetario
La documentación corporativa explica que el saldo disponible se distribuye entre bancos asociados y, para importes mayores, se diversifica en el mercado monetario. Añade que esta segunda posibilidad requiere haber activado el IBAN de Trade Republic. No ofrece en esa ficha un umbral único aplicable a todos los clientes. Entre los bancos citados figuran Citibank Europe, Crédit Agricole, Deutsche Bank, HSBC y J.P. Morgan. Por tanto, la protección depende del destino concreto de cada parte del saldo, no solo del nombre de la aplicación.
El aviso de OCU habla de comunicaciones dirigidas a algunos usuarios, sin afirmar que todos hayan pasado al mismo sistema. Además, señala que quienes no acepten el cambio dejarán de recibir intereses sobre el dinero depositado. Esa condición debe comprobarse en el aviso individual y en la documentación contractual correspondiente. La comparación entre cuentas remuneradas e incentivos exige mirar algo más que el porcentaje anunciado. Una remuneración atractiva no convierte dos productos diferentes en instrumentos con las mismas garantías para el ahorrador.
La cobertura de 100.000 euros se aplica al depósito y no a cualquier inversión
Trade Republic explica que los depósitos mantenidos en sus bancos asociados cuentan con protección legal hasta 100.000 euros por cliente y entidad. Los sistemas aplicables dependen del banco depositario, con mecanismos nacionales europeos como los de Alemania, Francia o Irlanda. El Banco de España recuerda, por su parte, que las cuentas corrientes, de ahorro y los depósitos ordinarios están generalmente cubiertos. Los fondos de inversión tienen su propia regulación y quedan fuera de esa garantía, aunque se contraten a través de una entidad bancaria.
Un ejemplo hipotético muestra la diferencia sin atribuir un reparto concreto a Trade Republic. Si alguien tuviera 40.000 euros distribuidos entre 25.000 en depósitos y 15.000 en fondos monetarios, habría dos protecciones distintas. La parte depositada representaría el 62,5% y la invertida, el 37,5%. Estar por debajo de 100.000 euros en total no convertiría esos 15.000 euros en un depósito cubierto. El cálculo no describe una cuenta real ni fija el umbral del servicio. Sirve para separar el límite de cobertura de la naturaleza del producto.
La custodia separada protege la titularidad pero no garantiza el valor de mercado
La entidad indica que los fondos monetarios se mantienen en una cuenta de custodia separada de los activos del banco. Esta separación es relevante ante una eventual insolvencia, porque distingue el patrimonio del cliente del patrimonio de la entidad. Sin embargo, no equivale a que un fondo de garantía vaya a reembolsar cualquier descenso de valor de la inversión. Custodia y cobertura de depósitos resuelven problemas diferentes. La documentación de cada producto debe identificar qué se mantiene a nombre del cliente y qué protección corresponde.
La CNMV explica que los fondos monetarios buscan preservar el principal y obtener un rendimiento ligado a los tipos del mercado monetario. Su clasificación excluye exposición a renta variable, divisas y materias primas, y contempla suscripciones y reembolsos diarios. Tener ese objetivo no convierte el capital en un depósito garantizado. Tampoco una rentabilidad anunciada basta para comparar productos: el análisis de las condiciones de un depósito debe separar plazo, rendimiento y protección. Aquella promoción de ING terminó en septiembre y sirve únicamente como ejemplo explicativo.
El aviso individual permite comprobar qué cambia y desde cuándo se aplica
El artículo 33 del Real Decreto-ley 19/2018 regula las modificaciones de los contratos marco de servicios de pago. Como regla general, exige una comunicación clara e individual, en papel u otro soporte duradero, con dos meses de antelación. Permite al usuario aceptar o rechazar el cambio antes de su aplicación. Hay excepciones, como las modificaciones inequívocamente favorables. Los cambios de tipos de referencia también pueden aplicarse inmediatamente cuando se hayan acordado contractualmente las condiciones previstas por la norma. No todo ajuste sigue idéntico procedimiento.
Por ello, deben distinguirse una variación del interés y una modificación del destino o de las condiciones del saldo. La comunicación recibida, su fecha y el contrato permiten identificar qué se propone en cada caso. OCU plantea reclamar por escrito si faltó la información exigible, sin asegurar un resultado automático. El aviso de la organización y la explicación oficial de Trade Republic permiten contrastar los dos planos. La normativa de servicios de pago recoge las reglas generales sobre modificaciones contractuales.