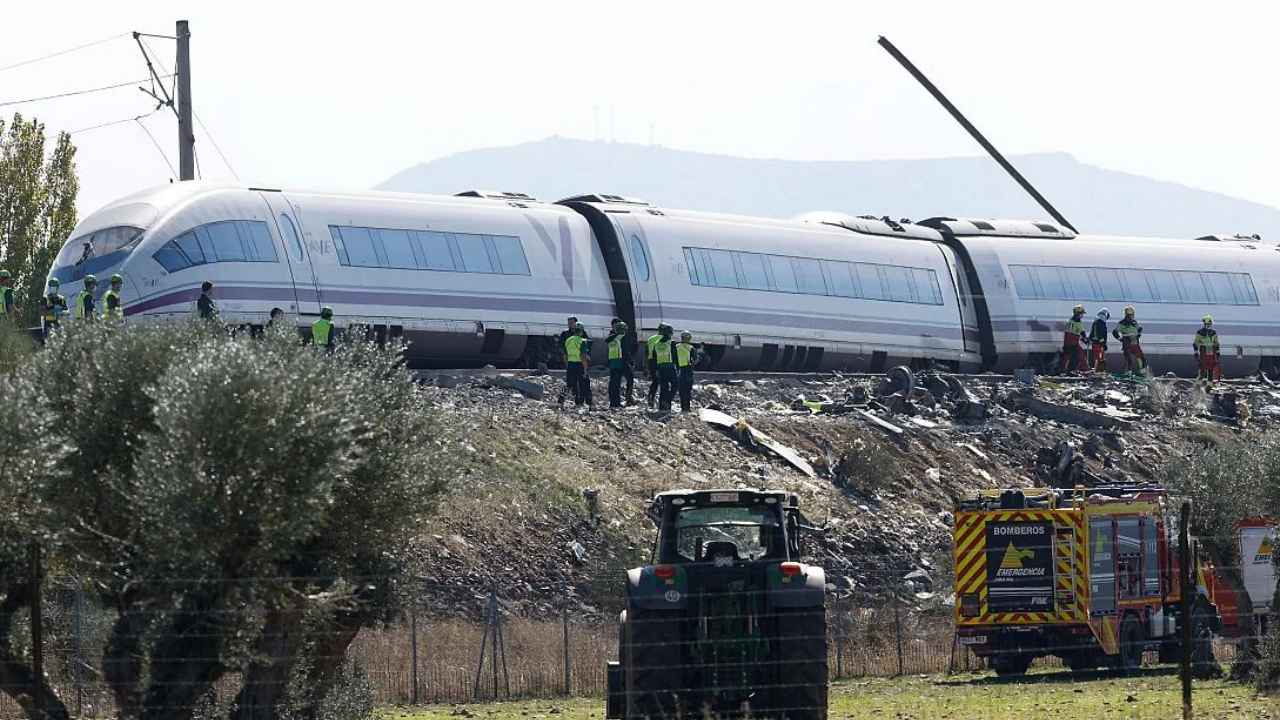
OCU recupera las coberturas del seguro obligatorio de viajeros tras el accidente ferroviario de Urda. La protección también alcanza determinados billetes gratuitos.
El seguro obligatorio de viajeros permite solicitar indemnizaciones por lesiones derivadas de accidentes cubiertos sin esperar a determinar la responsabilidad civil. OCU explicó esta protección el 30 de octubre, tras el accidente ferroviario de Urda del día 28. La cobertura está incluida en el precio del transporte y puede coexistir con otras compensaciones. Su regulación procede de 1989, con cuantías específicas para el ferrocarril de competencia estatal desde 2014; no es una ayuda nueva creada por este siniestro.
El seguro obligatorio de viajeros protege daños corporales
El SOV es un seguro de accidentes que deben contratar los transportistas comprendidos en su normativa. Incluye indemnizaciones y asistencia sanitaria cuando un accidente cubierto causa muerte, incapacidad permanente o temporal. El reglamento contempla choques, vuelcos, salidas de la vía y otras averías o anomalías del vehículo. No se limita necesariamente al tiempo de circulación. También puede proteger accidentes al entrar o salir correctamente del vehículo, con contacto directo con él. Las circunstancias concretas determinan si el daño encaja en alguno de los supuestos previstos.
Esta cobertura debe distinguirse de las compensaciones por retrasos y de la devolución de un billete cancelado. El SOV responde a daños corporales, no a cualquier inconveniente del desplazamiento. Un pasajero que llega tarde sin lesiones no tiene por ese único motivo derecho a cobrar del seguro de accidentes. Tampoco debe confundirse la indemnización del SOV con una prestación laboral por incapacidad temporal. Aunque ambas expresiones incluyen la palabra incapacidad, sus requisitos, responsables y sistemas de cálculo corresponden a ámbitos diferentes.
El billete gratuito también puede acreditar la protección
El artículo 6 protege a quien dispone de un título de transporte, tanto de pago como gratuito. Incluye además a los menores exentos de pagar según las normas del servicio. El precio desembolsado, por tanto, no determina por sí solo la existencia de cobertura. Utilizar abonos de transporte tampoco elimina la necesidad de acreditar el desplazamiento correspondiente. Conservar el título, el localizador y las comunicaciones del operador ayuda a documentar qué servicio se utilizó y en qué condiciones se produjo el accidente.
La pérdida del billete no excluye siempre la reclamación. Si el título no identifica al viajero, el reglamento presume su existencia cuando resulta verosímil que se extraviara o destruyera por el siniestro. También permite acreditar la condición de asegurado mediante otros medios de prueba admitidos en derecho. Para las lesiones, exige justificar los daños corporales mediante documentación médica. Se trata de dos comprobaciones distintas: demostrar que la persona viajaba y demostrar qué consecuencias físicas sufrió. Un justificante de compra, por sí solo, no describe la lesión indemnizable.
Las cuantías dependen del transporte y de la lesión
El baremo general fija 36.060,73 euros por fallecimiento y clasifica las lesiones en catorce categorías. Para accidentes del transporte ferroviario de competencia estatal, el Real Decreto 627/2014 establece 72.121,46 euros por fallecimiento. En ese ámbito, las categorías de lesiones van desde 2.404,04 hasta 84.141,70 euros. No es correcto aplicar esas cantidades superiores automáticamente a cualquier metro, tranvía o ferrocarril autonómico. Primero debe comprobarse qué régimen corresponde al servicio. Tampoco se concede el máximo por el simple hecho de haber sufrido un accidente.
En la incapacidad temporal, el reglamento atiende al grado de inhabilitación asignado a las lesiones y no a su duración real. Por tanto, multiplicar los días de recuperación por una cantidad diaria no reproduce el cálculo del SOV. Para determinadas lesiones presumiblemente permanentes, cabe solicitar anticipos mientras todavía no sea posible fijar un diagnóstico definitivo. La asistencia sanitaria tiene límites diferentes según el supuesto: 72 horas, diez días o noventa días. Esos periodos delimitan la cobertura de este seguro y no son una indicación sobre cuánto debe durar un tratamiento.
Cobrar este seguro no elimina la responsabilidad civil
El artículo 2 del reglamento establece que el SOV es compatible con otros seguros del viajero. Añade que sus prestaciones no reducen la responsabilidad civil que pudiera corresponder al transportista, conductor o terceros. Esto permite separar la solicitud de cobertura del procedimiento destinado a esclarecer las causas del accidente. La investigación puede determinar posteriormente otras obligaciones de indemnizar. Cada reclamación debe identificar su fundamento y los daños acreditados. Una cantidad reconocida por el seguro no supone, por sí misma, que ya se haya resuelto toda la controversia.
El afectado o sus beneficiarios deben comunicar el accidente al transportista y aportar la documentación que acredite el viaje y las lesiones. La empresa debe dejar constancia de los avisos y facilitar la obtención de las prestaciones correspondientes. Resulta útil guardar una copia de lo entregado y pedir la identificación de la aseguradora y del expediente. Las condiciones pueden comprobarse en el reglamento del SOV y en el baremo ferroviario estatal. La explicación publicada por OCU distingue esas coberturas de otras compensaciones posibles.