El cierre del euríbor de octubre alcanza el 3,239%. La comparación con un año antes explica por qué muchas cuotas subirán.
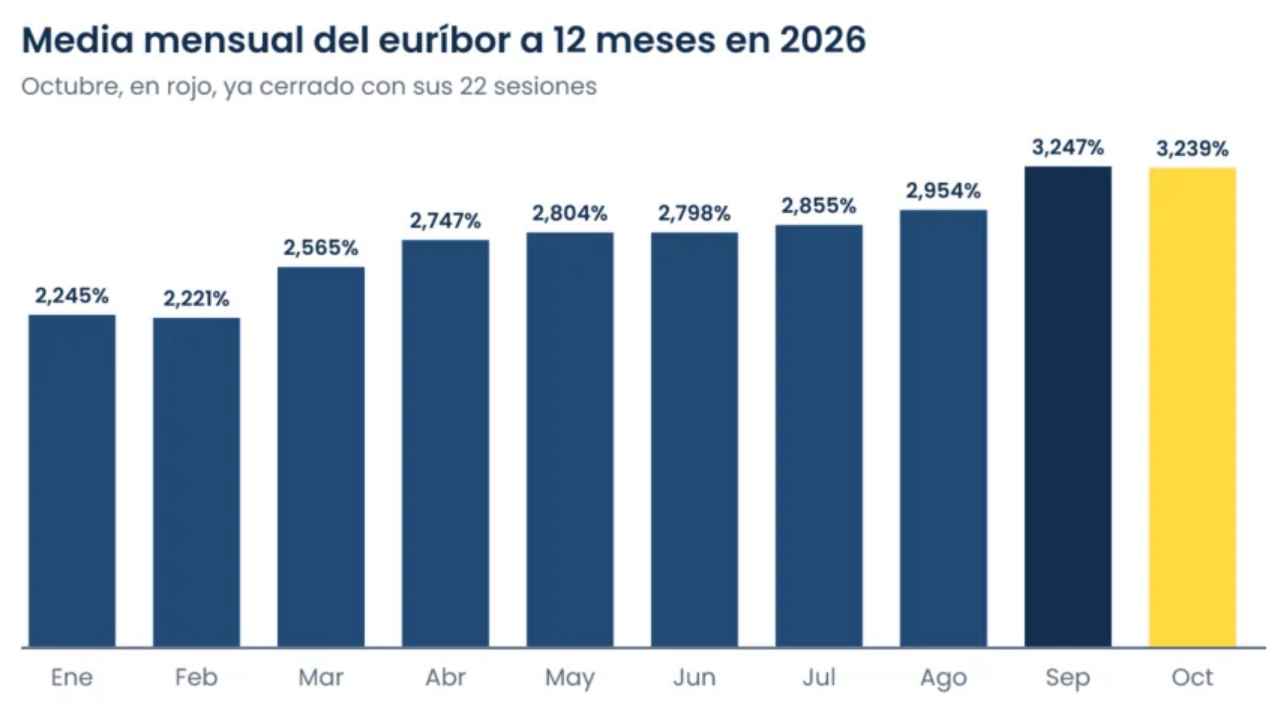
El euríbor de octubre ha cerrado en el 3,239%, según el balance difundido el 30 de octubre. El índice retrocede ligeramente desde el 3,247% de septiembre, pero supera ampliamente el 2,187% de octubre de 2025. Esa diferencia importa especialmente para las hipotecas variables con revisión anual. Un cálculo ilustrativo sobre 100.000 euros pendientes muestra una subida cercana a 55 euros mensuales. La cuantía concreta depende del contrato, del capital pendiente y del plazo restante.
Por qué el euríbor de octubre baja y tu cuota puede subir
La aparente contradicción desaparece al elegir la comparación correcta. Entre septiembre y octubre, el descenso es de 0,008 puntos porcentuales. Frente a octubre de 2025, el aumento alcanza 1,052 puntos. Una revisión anual que tome octubre como referencia compara este último salto, conforme a las condiciones pactadas. Por eso, una pequeña bajada mensual puede coincidir con un recibo más alto. El esfuerzo hipotecario también depende de los ingresos disponibles y del resto de gastos familiares. El dato del índice solo explica una parte del presupuesto.
La comunicación pública del cierre tampoco debe confundirse con su oficialización. El Banco de España tiene programada para el 3 de noviembre la difusión de los tipos hipotecarios de octubre. Su agenda precisa que los índices adquieren validez oficial con su publicación en el BOE. Esta diferencia resulta relevante cuando se comprueba qué referencia puede aplicar una entidad. El anuncio de una media mensual permite anticipar cálculos, pero el contrato establece cuándo corresponde revisarlos. Tampoco obliga a modificar simultáneamente todos los préstamos hipotecarios.
Un ejemplo con 100.000 euros pendientes y veinte años
La simulación mantiene constantes 100.000 euros de capital pendiente, veinte años restantes y un diferencial de un punto porcentual. Se aplica el sistema de amortización francés, con cuotas mensuales constantes para cada tipo de interés. Al sumar el diferencial al euríbor de octubre de 2025, el interés utilizado sería del 3,187%. La cuota resultante ronda los 564,01 euros mensuales. Con el cierre de octubre de 2026, el interés sería del 4,239% y la mensualidad alcanzaría aproximadamente 618,65 euros. La diferencia calculada asciende a 54,64 euros.
Multiplicada por doce mensualidades iguales, esa diferencia representa 655,71 euros. Es una comparación matemática con los mismos parámetros, no el recibo real de una familia concreta. Tampoco reproduce automáticamente cuánto pagó esa familia durante el año anterior, cuando variaban el capital y el plazo pendientes. Con 75.000 euros pendientes, el incremento del mismo ejemplo sería de 40,98 euros mensuales. Para 150.000 euros, ascendería a 81,96 euros. Estas operaciones excluyen comisiones, seguros y otros productos asociados. También presuponen que el diferencial se mantiene sin cambios.
La fecha pactada y las bonificaciones cambian el resultado
El Banco de España explica que la escritura determina la periodicidad de revisión y el mes del índice utilizado. Una revisión celebrada en noviembre puede tomar una referencia anterior a octubre. El cliente necesita localizar ambos datos antes de trasladar el cierre mensual a su recibo. También debe comprobar si su contrato es variable, fijo o mixto. En un préstamo mixto, la exposición al índice comienza conforme al periodo pactado. Una hipoteca que todavía atraviesa su tramo fijo sigue las condiciones previstas para esa etapa.
La revisión semestral tampoco puede calcularse comparando directamente dos octubres. En un ejemplo que enfrente abril y octubre de 2026, las referencias serían el 2,747% y el 3,239%. Con los mismos 100.000 euros, veinte años y diferencial anterior, la diferencia rondaría los 25,92 euros mensuales. Además, algunas bonificaciones reducen el diferencial cuando se cumplen condiciones contractuales. La entidad debe informar del nuevo tipo antes de aplicarlo. Los desacuerdos sobre condiciones hipotecarias requieren examinar la cláusula concreta y la documentación disponible.
Qué información necesitas para comprobar la próxima revisión
Para reproducir el cálculo hacen falta el capital pendiente, los meses restantes, la referencia aplicable y el diferencial efectivo. Una simulación basada en el importe inicial del préstamo puede ofrecer un resultado distinto del esperado. Lo mismo ocurre cuando se utiliza el plazo original en lugar del tiempo que falta por devolverlo. El resultado debe compararse con la comunicación bancaria correspondiente a esa revisión. Si aparecen diferencias, identificar el dato utilizado permite plantear una consulta concreta a la entidad y conservar su respuesta por escrito.
El cierre conocido de octubre no permite asegurar qué sucederá con el euríbor durante noviembre ni durante los meses posteriores. El balance del 30 de octubre recoge la media comunicada al finalizar el mes. La serie del Banco de España permite contrastar las referencias anteriores. Su guía de revisión hipotecaria explica qué parámetros necesita el simulador. Esos documentos ayudan a separar la evolución del índice del cálculo particular de cada préstamo.