La cartera de pedidos pierde 14,5 puntos frente a julio de 2025, pero las expectativas de empleo mejoran 8,2 puntos. España encadena tres meses de descensos interanuales en la actividad constructora
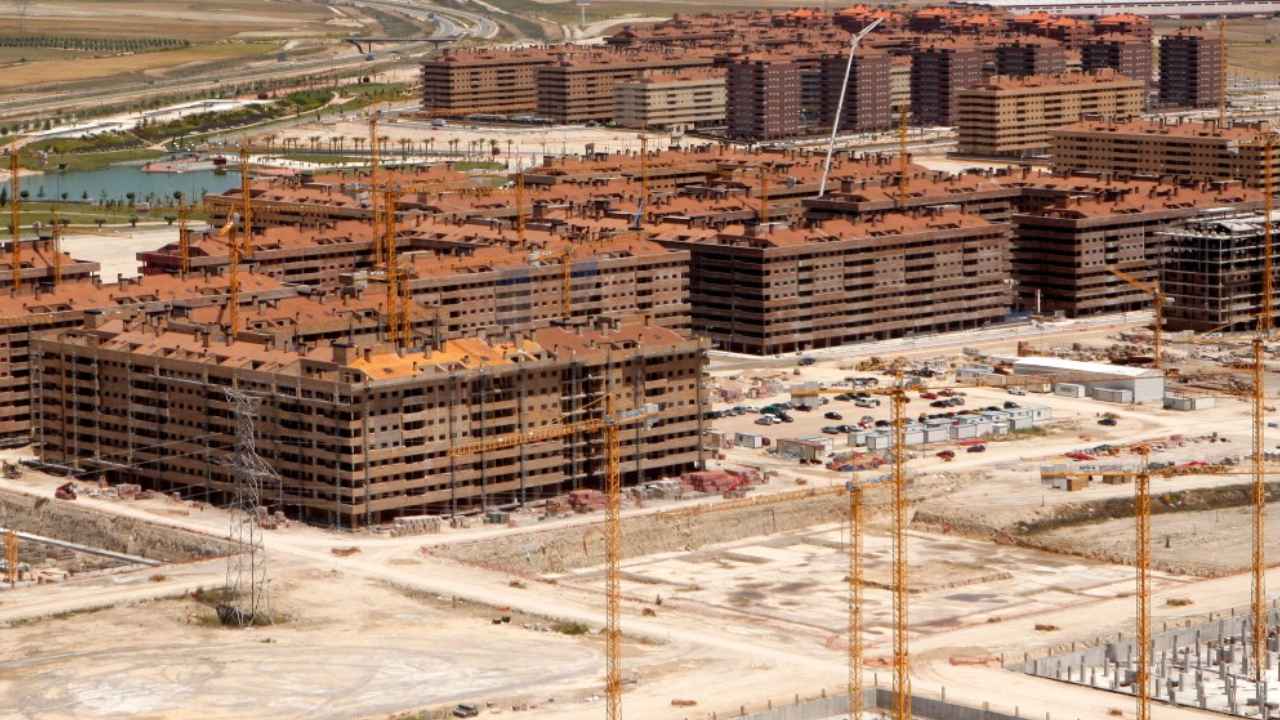
La producción de la construcción en España cayó un 9,7% interanual en julio de 2026, según Eurostat. El retroceso supera en 7,9 puntos porcentuales la caída media de la Unión Europea, situada en el 1,8%. Además, España enlaza tres meses con descensos interanuales, tras el 10% de mayo y el 8,5% de junio. El deterioro coincide con una vivienda en máximos y con señales de debilidad en la cartera de pedidos.
España se aleja 7,9 puntos de la media europea y acumula tres meses de caídas
Eurostat situó a España como el segundo país de la UE con mayor descenso interanual en julio. Solo Hungría registró una caída superior, del 12,2%. Francia retrocedió un 5%, mientras Finlandia, Eslovenia y Bulgaria avanzaron. El ajuste español no responde únicamente a un enfriamiento general europeo. También prolonga una secuencia negativa iniciada en mayo, con tres meses consecutivos de retrocesos interanuales.
El dato resulta especialmente relevante por el momento que atraviesa el mercado residencial. La vivienda libre alcanzó un valor tasado medio de 2.355 euros por metro cuadrado en el segundo trimestre. Ese nivel supone un máximo histórico y un aumento interanual del 12,5%. La tensión también aparece en la asequibilidad. Talent24h ya ha analizado cómo una vivienda de 50 metros queda fuera del alcance de numerosos hogares urbanos europeos.
La cartera de pedidos cae 14,5 puntos aunque las expectativas de empleo mejoran
La encuesta de coyuntura del Ministerio de Industria añade una señal distinta, pero compatible con el enfriamiento. En julio, el Indicador de Clima de la Construcción se situó en 17 puntos. Son 3,2 puntos menos que un año antes. La cartera de pedidos marcó un saldo de 5,5 puntos y perdió 14,5 puntos interanuales. El indicador recoge respuestas cualitativas de las empresas, no un volumen de facturación.
Las expectativas de empleo, sin embargo, alcanzaron 28,6 puntos y mejoraron 8,2 puntos frente a julio de 2025. Esa diferencia obliga a separar pedidos, producción y empleo. Las empresas pueden prever contrataciones y seguir sufriendo dificultades para cubrir puestos cualificados. La CNC atribuye parte del problema a mayores costes y márgenes más estrechos. También sostiene que algunas licitaciones pierden concurrencia cuando los contratos no absorben esas subidas. Para quienes estudian construir una vivienda desde cero, este escenario aumenta la incertidumbre sobre plazos y presupuestos.
La falta de relevo se cruza con una siniestralidad todavía elevada
La escasez de personal no depende solo del ciclo económico. La Memoria 2025 de la Confederación Nacional de la Construcción señala que el 90% de los trabajadores supera los 30 años. Añade que uno de cada cuatro se jubilará durante la próxima década. Ese envejecimiento obliga al sector a captar nuevos perfiles mientras mantiene una actividad expuesta a riesgos laborales relevantes.
El INSST sitúa a la construcción como el sector con mayor índice de incidencia mortal entre julio de 2025 y junio de 2026. Registró 10,6 fallecidos por cada 100.000 trabajadores expuestos, por encima de agricultura, industria y servicios. El Ministerio de Trabajo contabiliza 103 accidentes mortales en jornada entre enero y julio de 2026, dos más que un año antes. La seguridad también condiciona la captación de trabajadores. El trabajo con calor extremo muestra uno de los riesgos que las empresas deben gestionar.
El retroceso llega con la vivienda en máximos y agrava el reto de ampliar la oferta
La caída de la producción no permite afirmar que se construirán menos viviendas durante todo 2026. El índice de Eurostat mide la evolución de la producción del sector. No equivale al precio de compraventa, ni a las viviendas iniciadas, ni a las terminadas. Aun así, tres descensos interanuales consecutivos señalan una pérdida de ritmo que deberá seguirse durante los próximos meses.
Para el mercado residencial, la coincidencia resulta especialmente delicada. Los valores tasados marcan máximos mientras la actividad constructora retrocede y la cartera de pedidos pierde fuerza. Si esa combinación persiste, aumentar la oferta puede resultar más difícil. Eurostat tiene prevista su próxima publicación sobre producción en la construcción para el 20 de octubre de 2026. Ese dato permitirá comprobar si la secuencia negativa continúa.