El cambio afecta a la Línea 2 desde el 11 de septiembre. Los solicitantes siguen sujetos a los requisitos fiscales y sociales.
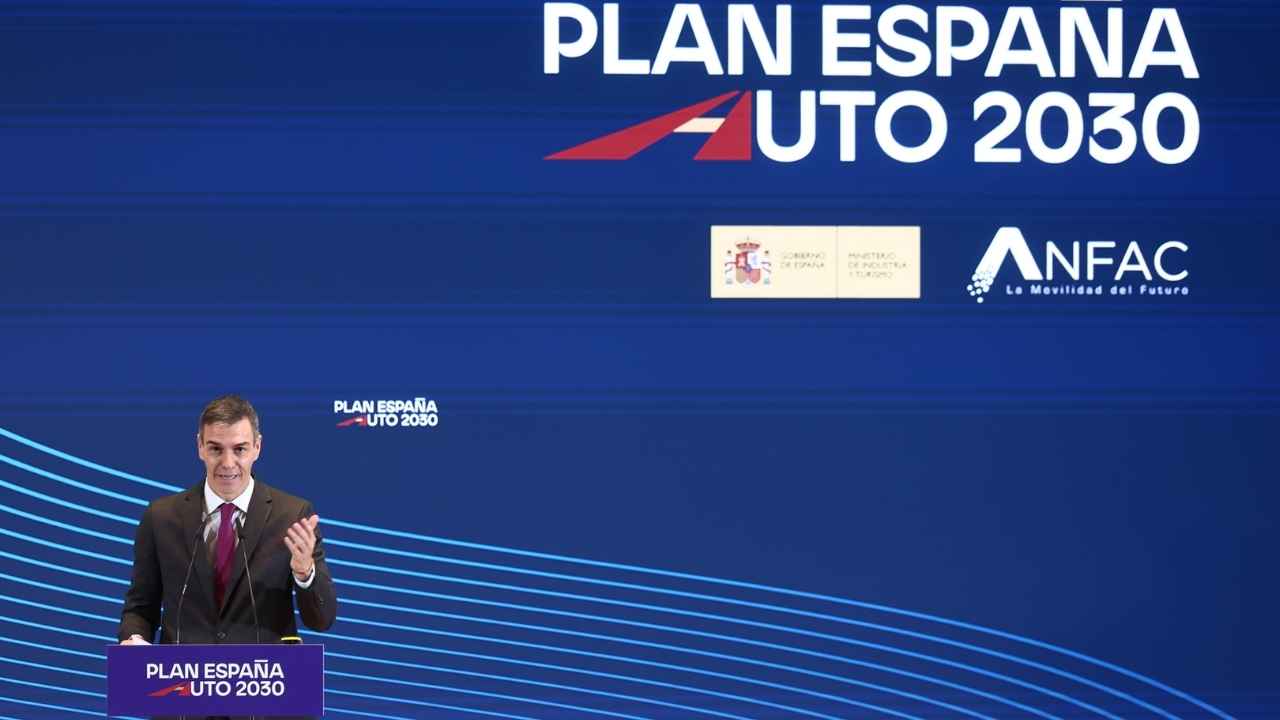
Las empresas en crisis dejan de figurar expresamente entre las excluidas de las ayudas del Plan Auto+ para actividad económica. La modificación está vigente desde el 11 de septiembre de 2026, según el Real Decreto 724/2026 publicado en el BOE. Sin embargo, no retrasa la exigencia de estar al corriente con Hacienda y la Seguridad Social. Ese requisito ya estaba vinculado al momento de conceder la subvención en la norma aprobada en julio.
Qué cambia en el Plan Auto+ para las empresas en crisis
La reforma de las ayudas al coche eléctrico suprime el último párrafo del artículo 4.2 de sus bases. Ese apartado excluía de la Línea 2 a las empresas en crisis según la definición europea. Esta modalidad corresponde a personas y entidades que desarrollan una actividad económica. La Línea 1 está destinada a particulares sin esa actividad. Por tanto, la exclusión eliminada no se refería a todos los compradores.
La referencia eliminada utilizaba la definición europea de empresa en crisis, que incluye determinados supuestos de pérdidas acumuladas de capital. No equivale simplemente a tener una factura sin pagar. Como ejemplo ilustrativo, una sociedad puede sufrir pérdidas patrimoniales y tener atendidos sus impuestos y cotizaciones. La desaparición de esa exclusión específica no borra sus obligaciones ni convierte por sí sola cualquier situación financiera en compatible con la subvención.
Las condiciones con Hacienda y la Seguridad Social siguen vigentes
La nueva redacción mantiene las condiciones de la Ley General de Subvenciones. Su artículo 13.2 contempla prohibiciones relacionadas con la insolvencia y los procedimientos concursales. Entre ellas figura haber solicitado concurso voluntario o estar declarado en concurso, salvo que haya adquirido eficacia un convenio. Por eso, no puede afirmarse que cualquier empresa concursada vaya a recibir Auto+. También siguen existiendo impedimentos por determinados reintegros pendientes y órdenes europeas de recuperación de ayudas.
Además, estar al corriente importa tanto al conceder como al pagar. El artículo 34.5 de esa ley impide abonar la subvención mientras el beneficiario incumpla sus obligaciones tributarias o con la Seguridad Social. Una resolución favorable, por tanto, no elimina este control posterior. Tampoco toda deuda impide obtener un certificado positivo. El reglamento contempla excepciones para obligaciones aplazadas, fraccionadas o suspendidas, con condiciones específicas según se trate de Hacienda o de la Seguridad Social.
Cómo consultar los certificados y detectar incidencias antes de solicitar
En Hacienda puede solicitarse el certificado desde la sede electrónica, dentro de Certificados y Situación tributaria. El formulario permite elegir la modalidad para subvenciones públicas. La identificación admite Cl@ve, certificado digital o DNI electrónico, y puede actuarse en nombre propio o mediante representación. Si el resultado es positivo, el titular o su apoderado pueden obtenerlo inmediatamente. Un resultado negativo también puede deberse a declaraciones obligatorias sin presentar, no solo a deudas. Cuando se discrepe del contenido, puede solicitarse su modificación en diez días, aportando las pruebas correspondientes.
Importass permite obtener certificados específicos para subvenciones y comprobar si existen cuotas pendientes con la Seguridad Social. Cuando aparece deuda, ofrece un segundo documento con sus periodos e importes, útil para identificar la incidencia concreta. Estos documentos pueden solicitarse en cualquier momento y descargarse en PDF, sin esperar a recibir un requerimiento. Los certificados regulados para acreditar estos requisitos en subvenciones tienen una validez de seis meses desde su expedición. Ese plazo corresponde al documento: no convierte en irrelevante un incumplimiento posterior cuando deba verificarse de nuevo la situación para cobrar.
Qué documentación y plazos deben comprobar los interesados
Las bases permiten autorizar consultas electrónicas sobre el cumplimiento de las obligaciones tributarias y sociales. Cuando el solicitante no da esa autorización, debe aportar los certificados correspondientes. El expediente también exige documentación de la operación, como la ficha técnica, el permiso de circulación, la factura y los justificantes de pago. Tener acreditada la situación fiscal no sustituye esos documentos ni permite financiar un vehículo que incumpla las condiciones de la convocatoria.
También deben separarse los calendarios. La convocatoria de 2026 para particulares de la Línea 1 fija el cierre el 31 de diciembre, a las 14.00 horas peninsulares. Ese plazo no debe trasladarse automáticamente a la Línea 2, que requiere su convocatoria específica. La modificación publicada en el BOE cambia una condición de las bases. No constituye por sí misma una apertura de solicitudes para empresas ni una ampliación de los plazos de presentación.