El ICO gestionará la financiación de la primera vivienda hipotecada. El acceso y las solicitudes dependerán del desarrollo del programa.
El Gobierno ha creado TU CASA, una línea de préstamos de hasta 50.000 euros sin intereses para comprar la primera vivienda habitual con hipoteca. El Real Decreto-ley 26/2026, publicado el 30 de septiembre, entra en vigor el 1 de octubre de 2026. La financiación complementará el crédito privado, pero incorpora una condición duradera: las viviendas tendrán un precio máximo de reventa. Los requisitos concretos y el procedimiento necesitan desarrollo posterior.
TU CASA alcanza su máximo con viviendas valoradas en 250.000 euros
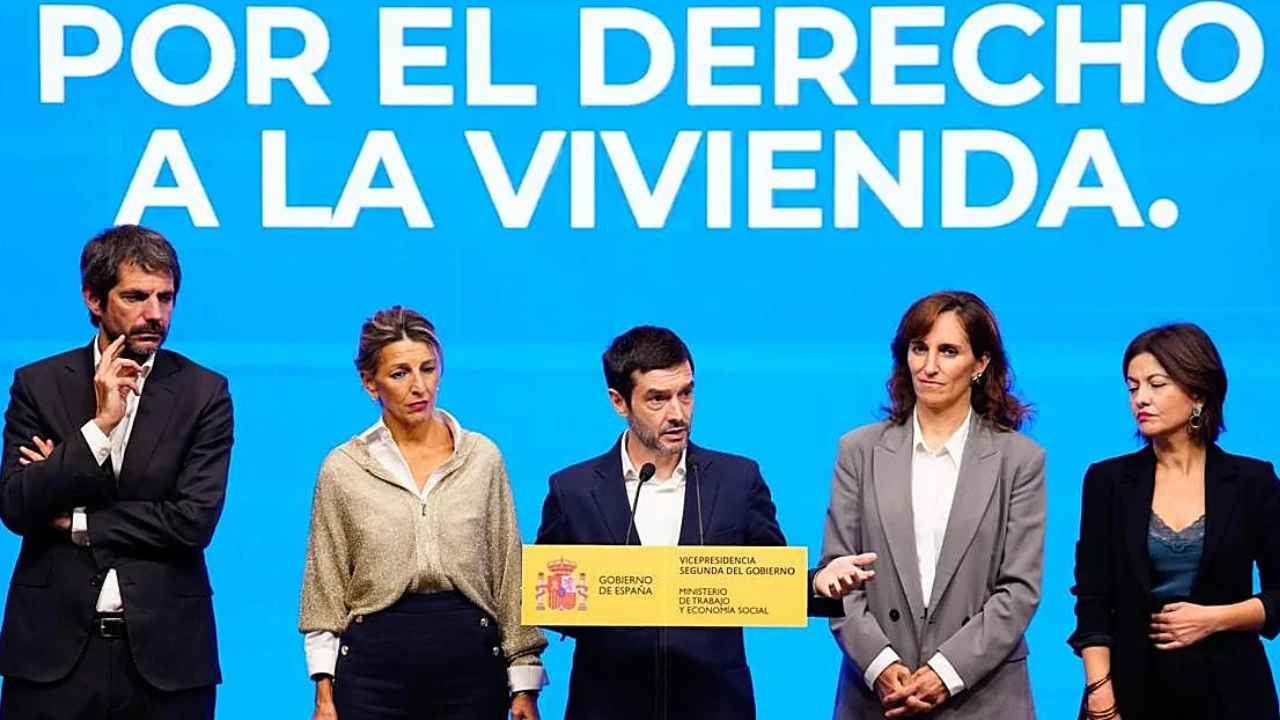
Los 50.000 euros son un máximo, no una cantidad fija para cada comprador. Aplicando los límites anunciados, una vivienda valorada en 180.000 euros permitiría financiar hasta 36.000 euros; una de 250.000, hasta 50.000. Por encima de ese valor, el préstamo dejaría de cubrir el 20 % completo. La ministra de Vivienda, Isabel Rodríguez, explicó que el mecanismo busca financiar la parte que normalmente queda fuera de la hipoteca bancaria. Estos ejemplos son cálculos propios, sujetos a las condiciones finales de acceso.
En una operación de 350.000 euros, el 20 % representa 70.000 euros, por lo que quedarían 20.000 sin cubrir por TU CASA. Si el banco aportase 280.000 euros, equivalentes al 80 %, ambos préstamos sumarían 330.000 euros. El comprador necesitaría completar la diferencia y afrontar los gastos correspondientes. Es una simulación que supone idénticos precio y valor de referencia, además de aprobación bancaria. La capacidad de pago sigue siendo decisiva: el Banco de España explica que las entidades normalmente financian hasta el 80 % de tasación.
La vivienda tendrá un límite permanente para su reventa
El artículo 19 establece que las futuras transmisiones tendrán como techo el precio de adquisición actualizado con el IPC. Podrá añadirse el valor de determinadas rehabilitaciones o mejoras, conforme al desarrollo reglamentario. La limitación figurará en la escritura y el Registro de la Propiedad. Su carácter permanente implica que devolver el préstamo no convierte automáticamente la vivienda en un inmueble con precio libre. Por tanto, quien valore este apoyo debe considerar también sus planes de mudanza o venta a largo plazo.
Un ejemplo permite entender esa condición. Si el precio de adquisición fuese 250.000 euros y la actualización acumulada aplicable del IPC alcanzase el 10 %, la referencia resultante sería 275.000 euros. El cálculo excluye mejoras y presupone que ese porcentaje fuese el correspondiente según las reglas definitivas. Una oferta de 300.000 euros superaría esa referencia en 25.000. La subida del mercado, por sí sola, no equivaldría a la actualización permitida. El ejemplo ilustra el límite; no anticipa la inflación ni fija una tasación futura.
La devolución comenzará tras la carencia y la hipoteca mantendrá sus condiciones
El Ministerio de Vivienda explica que la devolución comenzará después de la carencia vinculada a la hipoteca. Esa carencia tendrá un máximo de 30 años. El reintegro podrá extenderse hasta diez años y el préstamo público tendrá un interés del 0 %, sin comisiones. Como orientación, devolver 50.000 euros en 120 mensualidades iguales equivaldría a unos 416,67 euros al mes. Para 36.000 euros serían 300 euros mensuales. Son divisiones ilustrativas: el calendario y la periodicidad efectivos dependerán de las condiciones que se aprueben.
El interés cero corresponde a este préstamo público. La hipoteca bancaria conservará las condiciones pactadas con la entidad, que estudiará los ingresos y las deudas del solicitante. También hay que separar los gastos hipotecarios de los de compraventa. El Banco de España señala que el cliente paga la tasación y, si la pide, su copia notarial del préstamo. La entidad asume la gestoría, la escritura hipotecaria, el registro y los impuestos asociados a esa formalización. Ese reparto no elimina los desembolsos propios de adquirir la vivienda.
Los requisitos y las solicitudes dependen del desarrollo de TU CASA
El decreto remite a un acuerdo del Consejo de Ministros para concretar beneficiarios, límites, dotación y otras características. También vincula las solicitudes a los instrumentos posteriores. Por eso, el artículo 19 no permite anunciar todavía una edad máxima, un umbral de renta o una lista definitiva de documentos. Tampoco basta su entrada en vigor para presentar una convocatoria como abierta. Los préstamos de la Generalitat son un programa autonómico distinto. Los avales ICO existentes garantizan financiación bancaria; sus condiciones no deben trasladarse automáticamente a TU CASA.
Quien esté preparando una compra puede calcular su presupuesto, comparar ofertas hipotecarias y seguir las publicaciones oficiales del Ministerio y del ICO. La TAE permite contrastar el coste de las hipotecas, incluidos los conceptos que correspondan a cada oferta. Antes de comprometer una entrada contando con TU CASA, deberá comprobar la apertura de solicitudes y las condiciones aplicables a su caso. La nota oficial del Gobierno también recuerda que el real decreto-ley debe convalidarse en el Congreso. La norma completa puede consultarse en el BOE.