El análisis sobre la gasolina, difundido el 5 de noviembre, compara precios de octubre. La organización pide que la CNMC investigue.
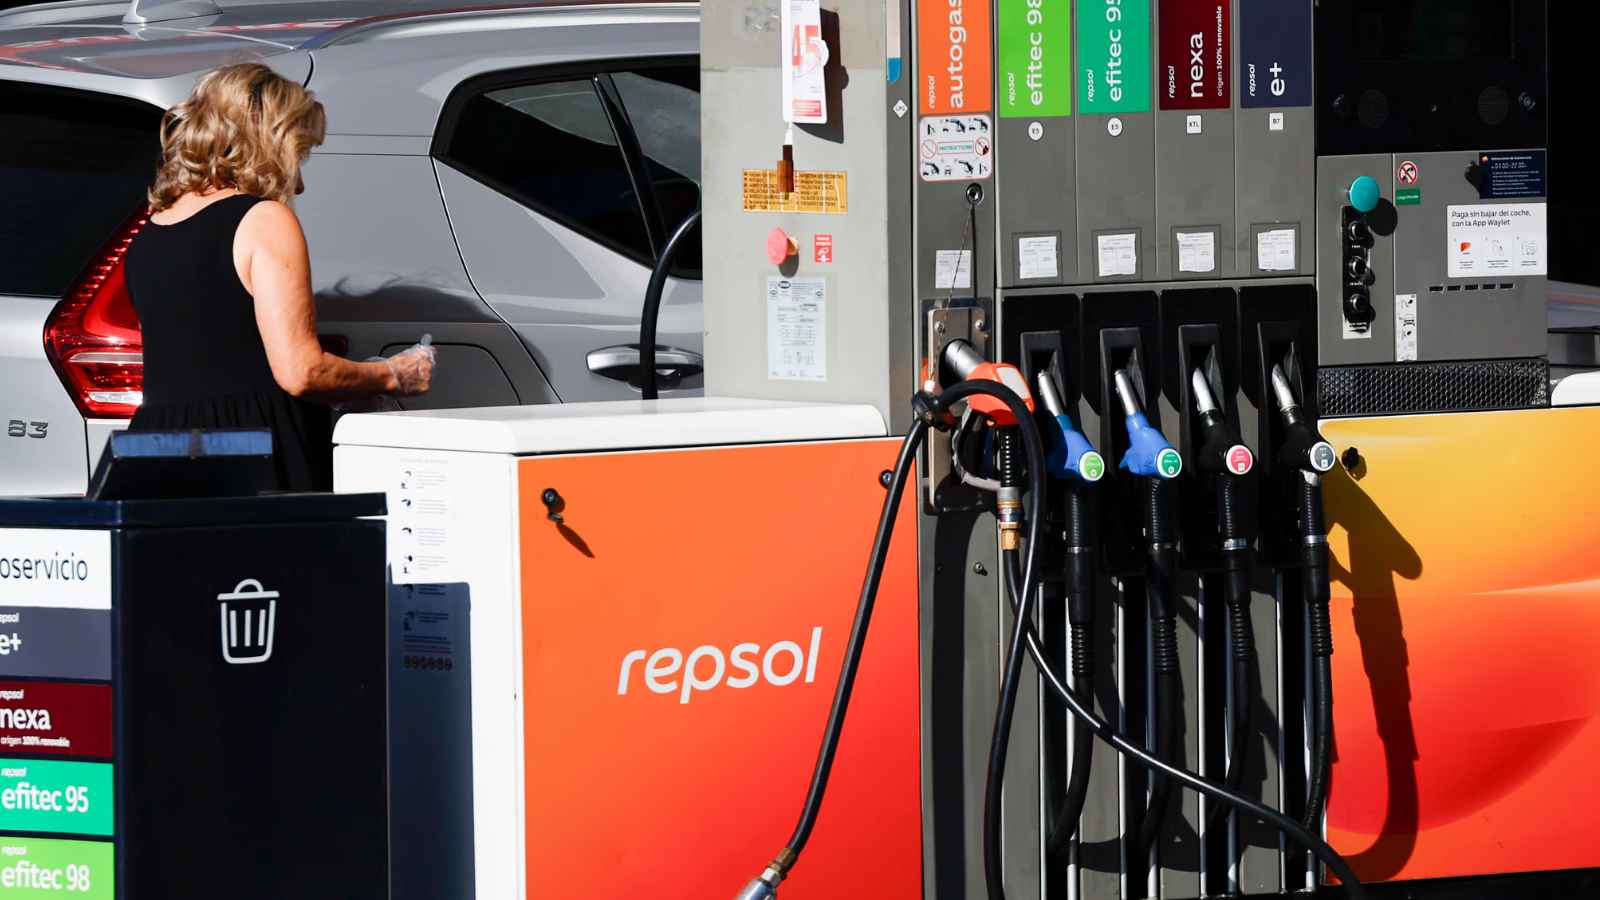
La OCU ha puesto el foco en cuánto descendió la gasolina después del refuerzo de la rebaja fiscal de octubre. Según su análisis, el 34 % de las estaciones no alcanzaba una bajada de 18 céntimos por litro el día 22. La organización difundió sus resultados el 5 de noviembre y pidió una investigación a la CNMC. Para interpretar ese ahorro, importa distinguir la reducción total del impuesto del descuento adicional respecto a septiembre.
La gasolina recibió en octubre una rebaja adicional de 15 céntimos antes del IVA
El Real Decreto-ley 25/2026 explica por qué aparecen dos importes distintos al hablar de la misma medida. En septiembre, la reducción tributaria de la gasolina era de cinco céntimos por litro. En octubre pasó a 20 céntimos respecto a los tipos ordinarios del Impuesto sobre Hidrocarburos. La diferencia entre ambos meses fue, por tanto, de 15 céntimos. El diésel ya tenía una rebaja de 20 céntimos en septiembre. La prórroga de la rebaja fiscal mantiene ese punto de comparación, necesario antes de calcular el efecto sobre un depósito.
El contraste puede comprobarse directamente en las tablas legales, sin depender de una interpretación comercial. Para la gasolina sin plomo del epígrafe 1.2.2, septiembre sumaba 358,31 euros de tipo general y 64,38 de tipo especial. Son 422,69 euros por cada mil litros. Octubre fija 231,15 y 41,54 euros, respectivamente, que suman 272,69 euros. La diferencia asciende a 150 euros por mil litros, equivalentes a 0,15 euros por litro. Este cálculo compara gravámenes del mismo producto; no mezcla gasolina de distinta clase ni precios de establecimientos diferentes.
Un depósito de 50 litros permite entender cuánto representa el cambio
El ámbito tributario analizado corresponde a Península y Baleares. Con IVA del 21 %, esos 15 céntimos adicionales equivalen a 18,15 céntimos por litro si se trasladan íntegramente. El cálculo es 0,15 multiplicado por 1,21. Para 50 litros, el resultado es 9,075 euros, aproximadamente 9,08 euros tras redondear. Para 40 litros serían 7,26 euros y para 60 litros, 10,89 euros. Son ejemplos del componente fiscal manteniendo iguales los demás elementos del precio. No describen necesariamente el ahorro experimentado por cada conductor ni una cantidad que deba restarse otra vez al importe anunciado.
Comparar octubre con un escenario sin ninguna reducción produce otra cifra válida, pero responde a una pregunta diferente. Los 20 céntimos totales representarían 24,2 céntimos por litro con ese IVA, bajo la misma hipótesis de repercusión íntegra. En 50 litros resultarían 12,10 euros. Atribuir toda esa diferencia al paso de septiembre a octubre exageraría la novedad recibida por la gasolina. Parte del alivio ya existía antes. Las tablas tributarias permiten separar ambos efectos y evitar sumar dos veces una reducción incorporada previamente al precio.
El estudio reclama una investigación y no acredita por sí solo una sanción
La nota de la OCU utiliza precios comunicados por las estaciones al Geoportal del Ministerio para la Transición Ecológica. Examina su evolución tras el cambio fiscal y cuestiona una traslación incompleta. La petición de investigar expresa la posición de la organización. No equivale a una resolución sancionadora de la CNMC ni reconoce automáticamente una devolución individual. También debe distinguirse el momento de publicación del periodo observado. El dato difundido en noviembre describe una comparación de octubre, no el precio actual de cada surtidor.
Una bajada menor y un precio final más alto tampoco significan exactamente lo mismo. Un establecimiento puede partir de un importe inferior y reducirlo menos que otro, manteniendo aun así un precio final más bajo. Como ejemplo hipotético, pasar de 1,50 a 1,35 euros supone descontar 15 céntimos. Pasar de 1,65 a 1,45 supone descontar 20 céntimos, pero termina diez céntimos por encima. Esta comparación aritmética no representa estaciones del estudio. Ayuda a distinguir el seguimiento de una rebaja de la elección concreta del lugar para repostar.
Cómo comparar precios sin confundir descuentos comerciales y reducción tributaria
El Ministerio explica que el Geoportal de gasolineras muestra precios de venta al público en surtidor, sin descuentos comerciales. Por eso, una bonificación vinculada a una tarjeta puede necesitar una comprobación aparte. La comparación debe mantener el mismo combustible y volumen. Las diferencias entre gasolina convencional y premium responden a otra elección y no permiten medir por sí solas la aplicación del cambio tributario. Para analizar dos compras propias, el precio por litro facilita una referencia común aunque los depósitos tengan importes totales distintos.
También cuenta el coste de desplazarse para aprovechar una diferencia pequeña. Por ejemplo, ahorrar dos céntimos en 40 litros representa 80 céntimos antes de considerar ese desplazamiento. Se trata de una operación orientativa, no de un umbral universal para elegir estación. El Geoportal y la aplicación Ruta-e permiten consultar información oficial de instalaciones y precios. El Ministerio señala que los datos de la plataforma se renuevan cada cinco minutos. Esa frecuencia de publicación no implica que todas las estaciones modifiquen su tarifa en cada actualización del sistema.