La reducción puede representar 12,10 euros por 50 litros, con IVA y repercusión íntegra al consumidor. Noviembre y diciembre tendrán importes condicionados por la inflación.
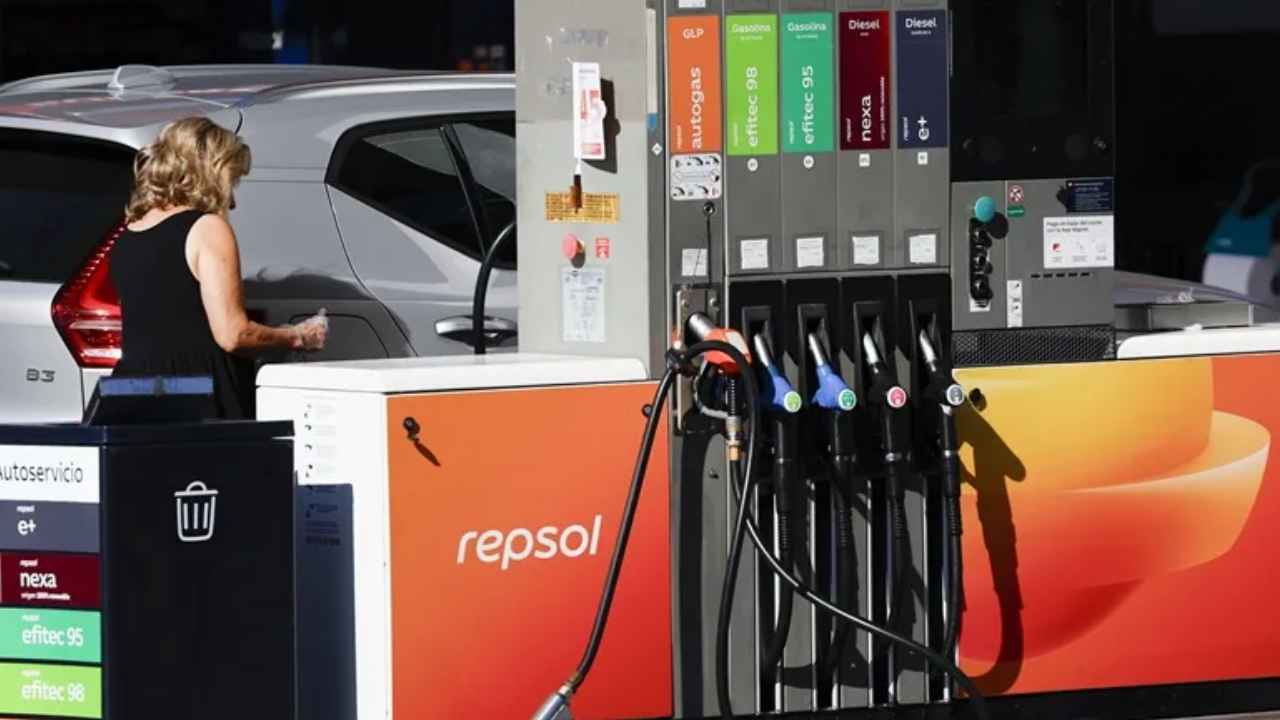
El Gobierno ha prorrogado hasta el 31 de diciembre de 2026 la rebaja fiscal de la gasolina y el diésel. El Real Decreto-ley 25/2026, aprobado el 29 de septiembre y publicado en el BOE el día 30, fija 20 céntimos por litro para octubre. La medida comenzará el 1 de octubre para contener el encarecimiento energético en Península y Baleares. Para un depósito de 50 litros, representa 10 euros menos del Impuesto sobre Hidrocarburos, antes de considerar el IVA.
Cuánto representa la rebaja fiscal de la gasolina al llenar 50 litros
Los 20 céntimos anunciados reducen el Impuesto sobre Hidrocarburos respecto a sus tipos ordinarios. Al formar parte de la base del IVA, su disminución también reduce ese segundo impuesto si se repercute íntegramente al consumidor. Con el IVA del 21%, el alivio teórico asciende a 24,2 céntimos por litro: 0,20 × 1,21. Por tanto, 50 litros equivalen a 12,10 euros frente al escenario sin rebaja, manteniendo iguales los demás componentes del precio.
Ese importe expresa el efecto fiscal calculado, sin garantizar una caída idéntica en cada surtidor. También importa desde qué mes se compara. En septiembre, la gasolina ya tenía una reducción de cinco céntimos; el gasóleo, de 20. Para la gasolina, el refuerzo de octubre es de 15 céntimos antes del IVA, o 9,08 euros por 50 litros con IVA. El diésel conserva su rebaja. Comparar estaciones, incluidas las gasolineras de bajo coste, permitirá valorar el precio realmente pagado.
Noviembre y diciembre pueden conservar una rebaja mayor
La prórroga contempla una retirada gradual después de octubre. La Moncloa resume el calendario ordinario en 20 céntimos por litro en octubre, 13 en noviembre y seis en diciembre. La siguiente comparación incorpora el efecto del IVA para un mismo volumen de combustible. Todos los importes corresponden a una repercusión íntegra de la reducción tributaria, frente al escenario sin estas medidas. No son descuentos adicionales que deban restarse al precio mostrado por la estación.
| Mes de 2026 | Rebaja del impuesto por litro | Efecto teórico en 50 litros, con IVA |
|---|---|---|
| Octubre | 20 céntimos | 12,10 euros |
| Noviembre, sin salvaguarda | 13 céntimos | 7,87 euros |
| Diciembre, sin salvaguarda | 6 céntimos | 3,63 euros |
Los importes de noviembre y diciembre pueden aumentar mediante la salvaguarda del decreto. Se comprueba por separado el IPC de gasolina y gasóleo, comparándolo con el mismo mes de 2025. Si el aumento interanual de septiembre supera el 15%, ese carburante mantiene 20 céntimos en noviembre y 13 en diciembre. Si el de octubre supera ese umbral, diciembre tendrá 20 céntimos. La referencia es el índice de cada combustible, distinto del IPC general.
Quién puede beneficiarse y qué territorios quedan fuera
El ámbito territorial resulta relevante antes de aplicar estos cálculos. El artículo 3 de la Ley de Impuestos Especiales excluye Canarias, Ceuta y Melilla del Impuesto sobre Hidrocarburos. Por ello, la rebaja analizada corresponde a Península y Baleares, también para particulares que utilizan el coche para trabajar. No exige una solicitud individual ni acreditar ingresos: modifica los tipos del impuesto aplicables al producto. Los consumidores de los territorios excluidos deben consultar sus medidas fiscales específicas.
Los profesionales del transporte cuentan, además, con apoyos distintos de esta reducción general. La Moncloa anuncia ayudas de cinco, 12 y 19 céntimos por litro para octubre, noviembre y diciembre, respectivamente. Se dirigen a vehículos con derecho a devolución parcial del impuesto y admiten ajustes cuando se active la salvaguarda. Estas condiciones importan al analizar los costes de los transportistas. También se mantienen ayudas agrarias y pesqueras, con beneficiarios y procedimientos propios; no se trasladan automáticamente a cualquier conductor.
Qué comprobar antes de calcular el gasto en combustible
El precio que interesa al consumidor es el total por litro anunciado antes de repostar. Para calcular una diferencia real, debe compararse el mismo combustible, volumen y estación, identificando las fechas de ambos precios. Por ejemplo, una variación de tres céntimos por litro supone 1,50 euros en 50 litros. Este cálculo sirve para evaluar el gasto del depósito, aunque no demuestra cuánto procede de la rebaja fiscal o de otros cambios. El Geoportal de gasolineras del Ministerio para la Transición Ecológica permite consultar precios y localizar estaciones.
El Gobierno ha encargado a la CNMC estudiar la formación de precios y la traslación de las medidas energéticas a los consumidores. Ese seguimiento permitirá evaluar su efecto más allá de las cuantías fiscales aprobadas. Para preparar el presupuesto de noviembre y diciembre, habrá que consultar las publicaciones del INE que determinen la activación de la salvaguarda. Hasta entonces, los cálculos del calendario ordinario sirven como referencia condicionada.
La documentación completa puede consultarse en el decreto publicado en el BOE.