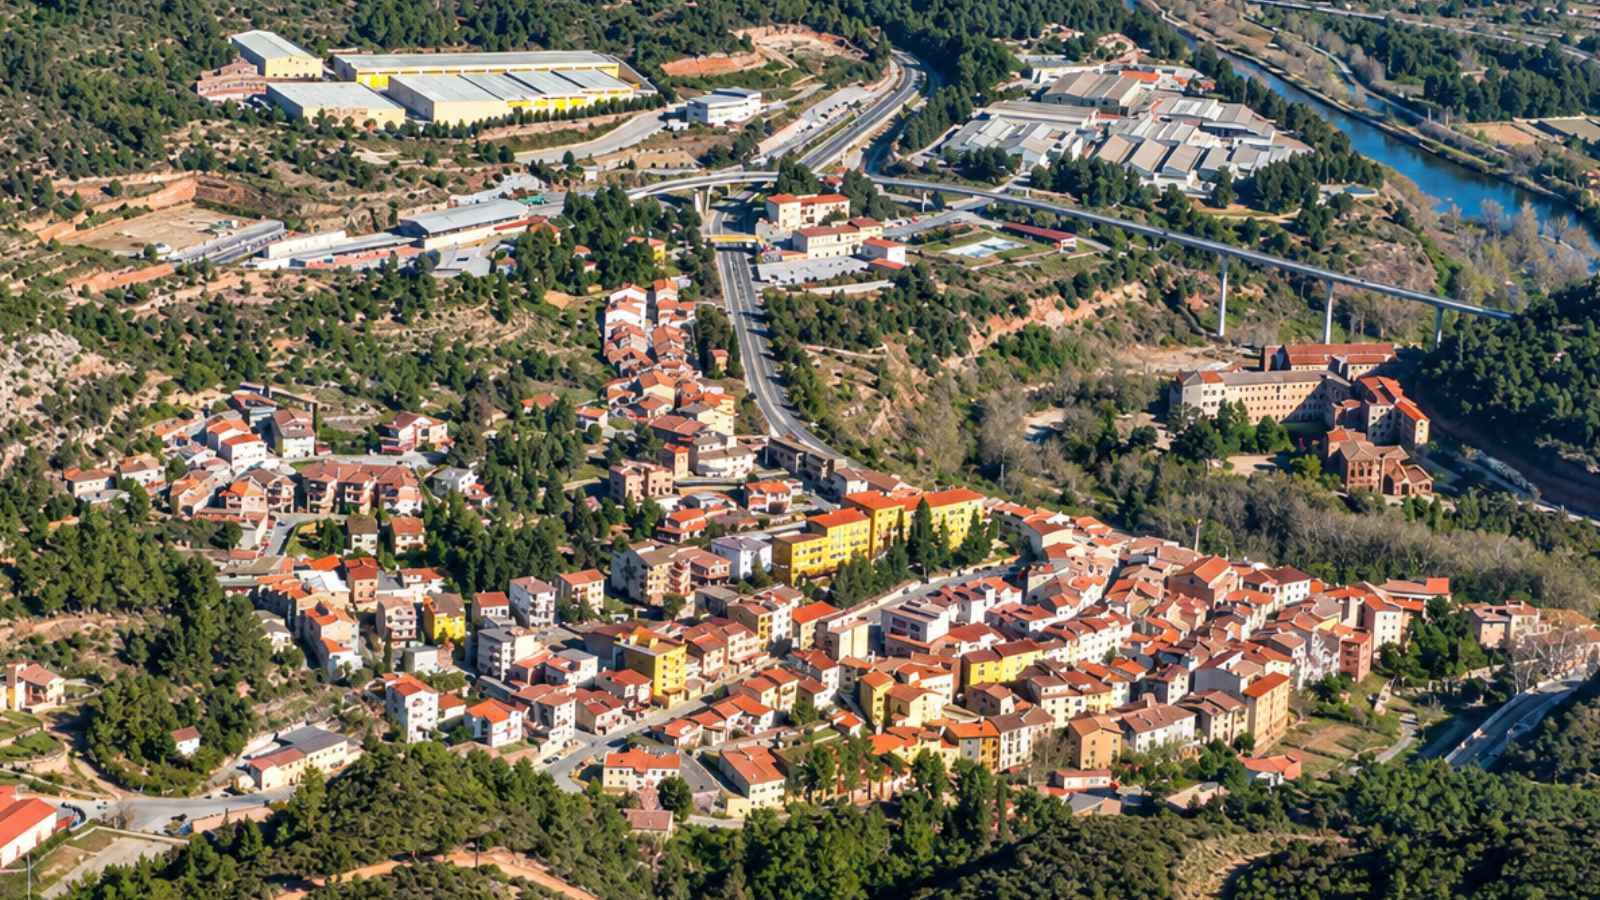
Las ayudas al IBI tienen un presupuesto de 15.000 euros y dependen de los ingresos, el patrimonio y la titularidad de la vivienda.
Las ayudas al IBI de 2026 de Olesa de Montserrat se dirigen a familias monoparentales propietarias de su vivienda habitual. La convocatoria se publicó el 3 de noviembre en el boletín provincial de Barcelona y concede quince días hábiles para presentar solicitudes. La subvención parte del 50 % de la cuota líquida correspondiente a la participación del solicitante en el inmueble. Sin embargo, puede reducirse proporcionalmente si el crédito disponible resulta insuficiente para todas las peticiones admitidas.
Las ayudas al IBI exigen tener el título y la vivienda desde enero
La persona solicitante debe ser sujeto pasivo del IBI de su domicilio habitual a 1 de enero de 2026. También debe disponer en esa fecha del título de familia monoparental expedido por la Generalitat de Catalunya. El reconocimiento familiar responde a normas autonómicas, como ocurre con el título aprobado en Andalucía. Esa referencia no sustituye el documento catalán exigido en Olesa. Además, la titularidad debe constar en el Catastro o acreditarse que se ha solicitado su inscripción. Obtener el título ahora no acredita por sí mismo que ya existiera el 1 de enero.
El patrimonio también determina el acceso. Ni el solicitante ni las personas que convivan con él pueden ser titulares de otro inmueble en España. La exclusión se aplica con independencia del porcentaje de propiedad y solo exceptúa una plaza de aparcamiento. Por ejemplo, una participación heredada en otra vivienda puede impedir cumplir este requisito, aunque no se utilice como residencia. La convocatoria exige asimismo estar al corriente con el Ayuntamiento, las demás administraciones tributarias y la Seguridad Social. Estas obligaciones se comprueban en la fecha de presentación de la solicitud.
Los ingresos se calculan para toda la unidad de convivencia
La renta del último ejercicio que pueda acreditarse debe quedar por debajo de cuatro veces el IRSC vigente. El extracto utiliza expresamente esas siglas para fijar el umbral. Para quienes presentan declaración de la renta, se suman la base imponible general y la base del ahorro, y se resta la cuota resultante. Si alguien no está obligado a declarar, sus ingresos no desaparecen del cálculo. Se utilizan los datos económicos disponibles en la Agencia Tributaria para incorporarlos a la renta familiar total.
Esta comprobación requiere atender a todas las personas integrantes de la unidad de convivencia. Un hogar puede cumplir el requisito de propiedad y quedar excluido por ingresos o por el patrimonio de otro conviviente. Tampoco basta con calcular únicamente la nómina mensual del progenitor. Las bases se remiten a un ejercicio fiscal acreditable y a conceptos tributarios específicos. Preparar las declaraciones y los datos de quienes no declaran permite identificar la información necesaria. Si algún dato no puede consultarse automáticamente, deberá acreditarse mediante la documentación correspondiente que solicite la Administración.
El 50 % depende de la cuota, la propiedad y el presupuesto disponible
La ayuda se calcula sobre la cuota líquida del IBI de la vivienda habitual y sobre el porcentaje de titularidad registrado. Con una cuota de 600 euros y propiedad íntegra, el cálculo inicial sería de 300 euros. Si el solicitante solo poseyera la mitad, serían 150 euros. Son ejemplos propios que aplican la fórmula publicada, sin representar concesiones reales. Además, el solicitante debe haber pagado los recibos o liquidaciones puestos al cobro del ejercicio subvencionado. La convocatoria no permite anticipos para financiar previamente ese desembolso.
El presupuesto total asciende a 15.000 euros. Si las solicitudes admitidas requieren más dinero y no puede ampliarse el crédito, se ajustarán proporcionalmente los importes. Así, con necesidades reconocidas de 20.000 euros y un fondo sin ampliar de 15.000, se cubriría el 75 % del cálculo inicial. En ese supuesto hipotético, una ayuda inicialmente calculada en 300 euros quedaría en 225. El procedimiento es de concurrencia no competitiva y no establece una clasificación comparativa entre solicitantes. Presentarse antes no garantiza cobrar íntegramente el 50 % ni recibir prioridad sobre las demás solicitudes admitidas.
El plazo empieza el 4 de noviembre y exige los formularios municipales
Los quince días hábiles comienzan al día siguiente de publicarse el extracto, por lo que arrancan el 4 de noviembre. Excluyendo sábados y domingos, y conforme al calendario oficial de Olesa, el cómputo conduce al 24 de noviembre de 2026. Se admiten solicitudes presenciales o telemáticas con los modelos municipales. Deben acompañarse el formulario de petición, la autorización de consulta para convivientes mayores de edad o emancipados y los datos bancarios. Preparar el certificado digital puede facilitar la vía electrónica. El justificante de registro permite acreditar la presentación dentro del plazo.
Si existe oposición a consultar datos, deben aportarse los documentos que acrediten título, ingresos, patrimonio y obligaciones tributarias y sociales. La resolución tiene un plazo máximo de tres meses desde el cierre de solicitudes; sin resolución expresa, la petición se entiende desestimada. El pago se realizará por transferencia cuando se compruebe que el importe subvencionado se ha abonado, total o fraccionadamente. Se trata de una subvención municipal, no de una reducción automática del recibo tributario.
El extracto oficial completo identifica requisitos, documentos, resolución y recursos. Su referencia en la Base de Datos Nacional de Subvenciones es 938570.