La OCU informa de cierres de Oralis en al menos cinco ciudades. La forma de pago determina qué vía puede utilizar cada paciente.
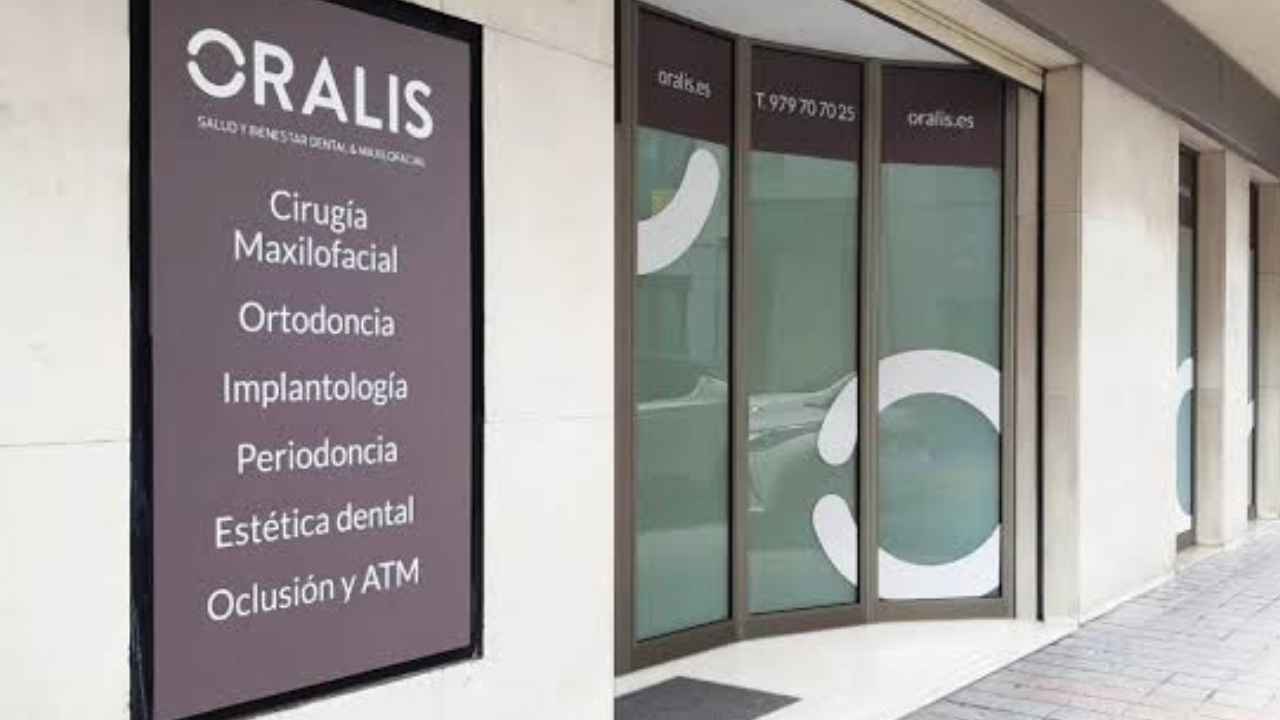
La OCU informó el 28 de octubre de 2026 del cierre de clínicas Oralis en Elche, Getxo, Palencia, Pamplona y Torrejón de Ardoz. Hay tratamientos interrumpidos y cantidades adelantadas que los pacientes intentan recuperar. Quienes contrataron un crédito vinculado pueden ejercer derechos frente a la financiera si cumplen las condiciones legales. Esa posibilidad exige acreditar el incumplimiento y la reclamación previa a la clínica; no equivale a cancelar automáticamente cualquier préstamo.
Los pacientes de Oralis necesitan distinguir qué se pagó y qué quedó pendiente
El aviso de OCU sitúa el problema en al menos cinco centros, sin presentar esa relación como un recuento definitivo. La prioridad documental consiste en identificar la empresa que figura en el contrato y el tratamiento contratado. El nombre comercial de la fachada no sustituye la razón social que aparece en facturas y justificantes. Presupuestos, recibos y comunicaciones permiten reconstruir cuánto se abonó, qué actuaciones se realizaron y cuáles faltan. Esa separación también resulta necesaria cuando se continúa la atención en otra consulta.
Solicitar una copia del historial clínico permite documentar la asistencia recibida y facilitar la continuidad del tratamiento. El artículo 18 de la Ley 41/2002 reconoce el acceso y la obtención de copias, también mediante representación acreditada. Existen límites relacionados con datos de terceros y anotaciones subjetivas de los profesionales. Por eso, un familiar debe acreditar su representación cuando corresponda. La solicitud de documentación sanitaria y la reclamación económica tienen finalidades diferentes, aunque ambas puedan dirigirse inicialmente al centro. La falta de historiales también preocupó a los afectados por el cierre de Lahsen Dental, otra cadena odontológica.
El crédito vinculado abre una reclamación adicional con dos condiciones
El artículo 29 de la Ley 16/2011 define el crédito vinculado mediante dos elementos. Debe financiar exclusivamente bienes o servicios concretos y formar con su contratación una unidad comercial objetiva. No basta con haber pedido cualquier préstamo personal y utilizar después el dinero para pagar al dentista. Los documentos de financiación y tratamiento permiten comprobar la relación entre ambas operaciones. La distinción importa porque la ley reconoce, bajo determinadas condiciones, derechos frente al prestamista por el incumplimiento del proveedor.
Para ejercerlos, los servicios deben haberse incumplido total o parcialmente, o prestado de manera distinta a lo pactado. Además, el consumidor debe haber reclamado a la clínica por un medio acreditable sin obtener la satisfacción correspondiente. Puede tratarse de una reclamación judicial o extrajudicial. Guardar el escrito y la prueba de su recepción ayuda a acreditar ese requisito. La petición a la financiera debe concretar qué parte del tratamiento falta y qué solución se solicita. Devolver recibos unilateralmente no sustituye ese procedimiento ni acredita que el crédito haya quedado extinguido.
El pago al contado y la tarjeta requieren comprobaciones diferentes
Quien pagó directamente a la clínica puede reclamar las cantidades correspondientes a servicios no realizados. Como ejemplo, un presupuesto abonado de 4.000 euros podría incluir prestaciones ya ejecutadas valoradas en 1.500 euros. La diferencia aritmética sería de 2.500 euros, pero el importe reclamable necesita respaldo contractual y clínico. No basta con contar citas pendientes o dividir el precio entre meses. Un informe odontológico puede ayudar cuando existe desacuerdo sobre la parte efectivamente realizada. El ejemplo no representa una devolución reconocida a ningún paciente.
Para pagos con tarjeta, la OMIC de Torrejón recomienda solicitar a la entidad emisora que estudie una posible devolución por servicios no prestados. Su viabilidad depende de las condiciones, los plazos y las circunstancias de la operación. Esa vía tampoco equivale a una garantía de reintegro. Conservar los justificantes del pago con tarjeta ayuda a identificar la operación cuya revisión se solicita. Diferenciar tarjeta, préstamo vinculado y pago directo evita enviar una petición genérica que no explique el problema financiero concreto.
El concurso de acreedores no sustituye la atención clínica ni asegura el cobro
La información municipal advierte de la situación concursal y pide comunicar individualmente los créditos a la administración concursal correspondiente. El paciente debe comprobar la sociedad contratante, el procedimiento aplicable y las instrucciones recibidas antes de remitir documentación. Haber presentado una queja en Consumo no demuestra por sí solo que el crédito figure comunicado dentro del concurso. Tampoco reconocer una cantidad implica cobrarla inmediatamente. El procedimiento y los recursos disponibles condicionan la recuperación del dinero, por lo que no puede prometerse un reembolso general.
La información de la OMIC también aconseja acudir a otro profesional cuando la interrupción del tratamiento requiere una valoración que no puede demorarse. Conservar sus informes, presupuestos y facturas puede servir para documentar posteriores reclamaciones. La nota de OCU identifica los cierres comunicados el 28 de octubre.
La Ley de crédito al consumo y la Ley de autonomía del paciente permiten comprobar la financiación vinculada y el acceso a la documentación sanitaria.