El Supremo aplica la póliza del convenio de hostelería de Las Palmas. La fecha prevista para el siniestro determina quién responde de la mejora.
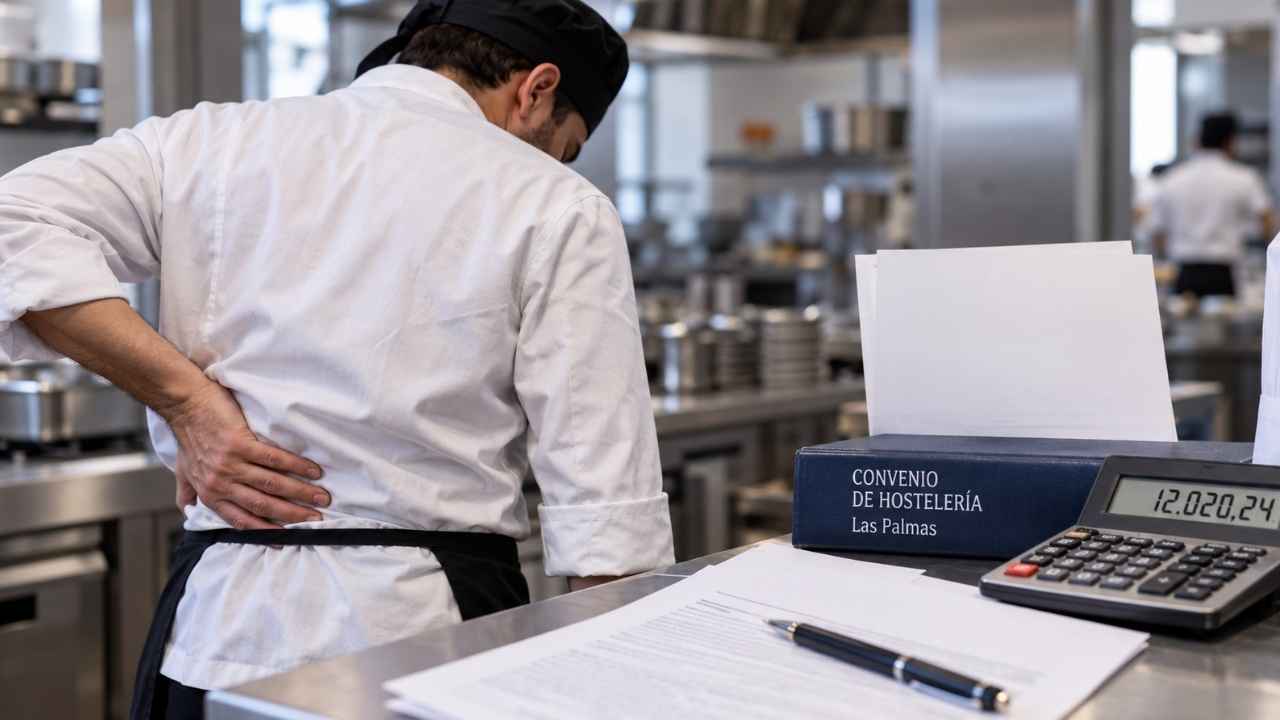
Una empresa debe abonar 12.020,24 euros de mejora por incapacidad permanente a un trabajador que ya había terminado su contrato. La sentencia 690/2026 del Tribunal Supremo, de 9 de septiembre, fue analizada el día 26 por el profesor Miguel Arenas. El seguro vinculaba la cobertura a la declaración de incapacidad y a seguir perteneciendo a la plantilla. La consecuencia económica recae sobre el empleador, aunque la póliza estuviera vigente cuando ocurrió el accidente.
El seguro de incapacidad miraba una fecha posterior al accidente
El asunto corresponde a un ayudante de cocina de la hostelería de Las Palmas, según las reseñas jurídicas consultadas. Sufrió un accidente no laboral en febrero de 2015 y su contrato temporal terminó en mayo de aquel año. El reconocimiento de incapacidad llegó después. La resolución de incapacidad permanente era relevante para determinar la cobertura. La discusión no consistía únicamente en comprobar si existía seguro el día del accidente. También había que identificar el momento definido como siniestro y las personas aseguradas.
Graduado Social Red recoge que el juzgado y el TSJ de Canarias habían condenado a la aseguradora al pago. El Supremo estimó el recurso de Generali y trasladó la responsabilidad directa a la empresa. La póliza cubría a quienes mantuvieran la condición de empleados del tomador y situaba el siniestro en los efectos de la declaración de incapacidad. Por ello, mantener un seguro contratado no garantizaba que cualquier antiguo trabajador quedase incluido. El colectivo protegido estaba definido mediante una condición que debía verificarse temporalmente.
Una cláusula delimitadora concreta qué riesgo se ha asegurado
La Ley de Contrato de Seguro parte de que la aseguradora responde dentro de los límites pactados. Su artículo 3 exige condiciones claras y precisas. Además, obliga a destacar especialmente las cláusulas limitativas de derechos y a aceptarlas específicamente por escrito. La distinción jurídica importa porque una cláusula puede definir desde el inicio el riesgo contratado o restringir derechos sobre una cobertura. En el caso difundido, el Supremo consideró delimitadora la previsión discutida, conforme al análisis publicado por Miguel Arenas, profesor de la UOC.
Para leer una póliza colectiva hay que relacionar sus condiciones generales, particulares y posibles suplementos. El artículo 8 de la ley exige identificar, entre otros elementos, el riesgo, la suma asegurada y la duración. Dos documentos con el mismo capital pueden ofrecer protecciones diferentes si cambia la definición del siniestro. También puede variar quién pertenece al grupo asegurado. Este caso muestra la relevancia de comprobar ambas condiciones conjuntamente: que ocurra la contingencia prevista y que la persona reúna los requisitos temporales del contrato.
La mejora del convenio tiene un fundamento propio
El artículo 82.3 del Estatuto de los Trabajadores obliga a empresas y trabajadores incluidos en el ámbito de un convenio durante su vigencia. Si este reconoce una mejora de protección, su cumplimiento debe examinarse atendiendo a su redacción y requisitos. La cobertura contratada con una aseguradora constituye otra relación jurídica. Esa separación permite entender por qué puede existir una obligación empresarial que el seguro no asuma. No basta con comparar el nombre comercial de la póliza con el título del artículo del convenio.
La Ley General de la Seguridad Social contempla mejoras voluntarias de su acción protectora en los artículos 238 y siguientes. El artículo 239 permite a las empresas mejorar directamente prestaciones a su cargo. Por otra parte, los criterios de incapacidad permanente determinan el reconocimiento de la protección pública que corresponda. El capital del convenio exige comprobar también sus propias condiciones. En este asunto, los 12.020,24 euros son la mejora discutida; no expresan una pensión mensual ni una cuantía general para cualquier trabajador incapacitado.
La reclamación necesita el convenio, la póliza y las fechas
Una comprobación documental útil reúne el convenio aplicable, las pólizas sucesivas, el contrato de trabajo y la resolución administrativa. Deben quedar diferenciados el accidente, el cese, la declaración de incapacidad y sus efectos económicos. La sucesión temporal puede explicar por qué una aseguradora rechaza el capital aunque hubiera cobertura durante parte del proceso. Cuando existen renovaciones, sus suplementos también pueden modificar las condiciones. Identificar esas fechas permite plantear la reclamación frente a quien corresponda, con una explicación concreta de la obligación incumplida.
La Ley de Contrato de Seguro ofrece el marco para comprobar la documentación aseguradora; el convenio determina la mejora laboral comprometida. La sentencia reseñada resuelve una casación para unificar doctrina, identificada como ECLI ES:TS:2026:3718 y recurso 1409/2025. La información disponible permite describir su resultado sin extenderlo a pólizas redactadas de otra manera. Para otra persona, la respuesta dependerá del colectivo asegurado y del hecho causante pactado. También importará la obligación convencional vigente cuando se generó el derecho.