El abogado y divulgador recomienda aprender habilidades que generen ingresos, evitar deudas innecesarias y ahorrar desde los primeros cobros. Sus consejos llegan con el precio de la vivienda un 12,2% por encima de hace un año.
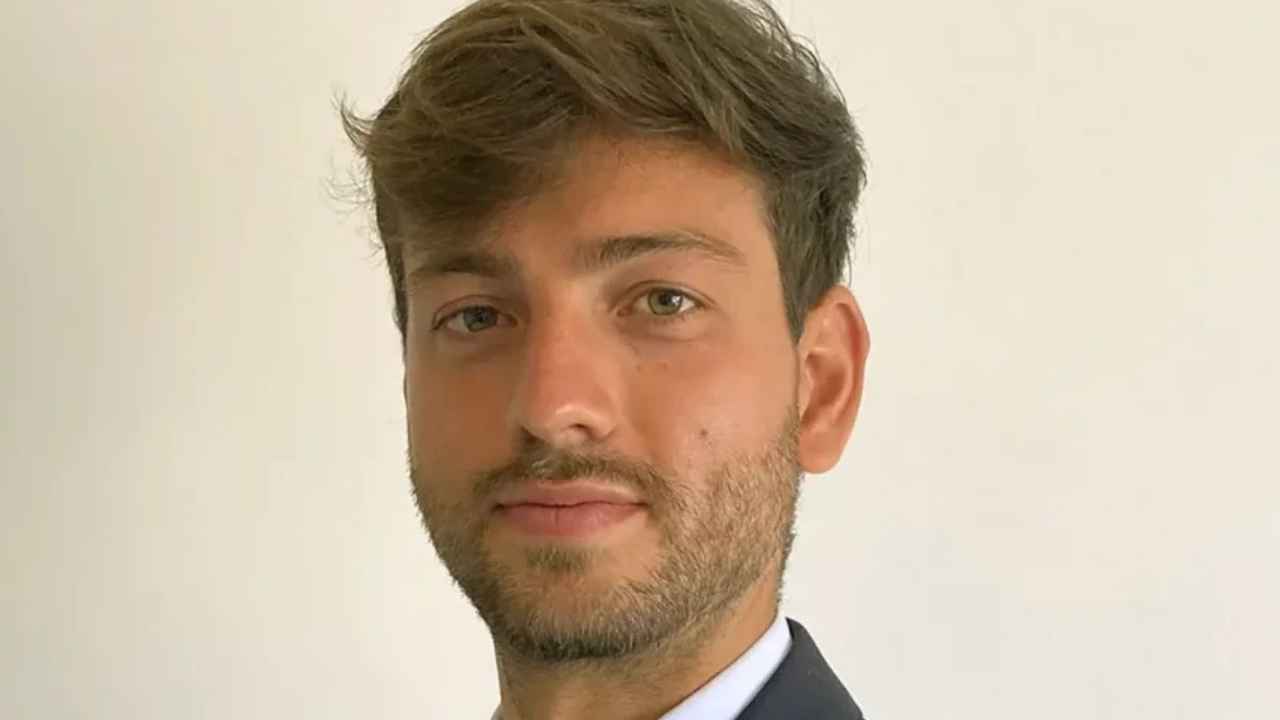
Andrés Millán, abogado y divulgador conocido por su proyecto Lawtips, ha explicado los cinco hábitos que quiere transmitir a su hijo para ayudarle a construir patrimonio y aspirar a tener una vivienda propia. Su planteamiento, publicado el 24 de septiembre de 2026, se centra en decisiones que comienzan antes de buscar una hipoteca. El contexto añade dificultad: el último Índice de Precios de Vivienda del INE refleja una subida anual del 12,2% en el segundo trimestre de 2026.
Millán apuesta por generar ingresos y evitar deudas que resten capacidad de ahorro
La primera recomendación de Millán consiste en aprender habilidades útiles que puedan convertirse en una fuente de ingresos. El abogado sostiene que aquello que una persona sepa hacer «con sus manos o su mente» puede convertirse en una herramienta profesional. La segunda pauta consiste en controlar el consumo y evitar endeudarse por compras destinadas principalmente a aparentar.
Este último punto resulta especialmente relevante cuando el objetivo final es comprar una vivienda. El Banco de España utiliza como referencia, en su análisis sobre capacidad financiera para acceder a la primera vivienda mediante hipoteca, una financiación del 80% del precio. También considera una ratio de servicio de la deuda inferior al 35% de la renta neta para identificar situaciones de mayor capacidad financiera. Superar esos umbrales no impide automáticamente obtener financiación, pero puede revelar restricciones económicas importantes.
La necesidad de acumular ahorro puede verse en casos concretos. Talent24h ya recogió la experiencia de un joven que ahorró 50.000 euros antes de adquirir una vivienda de entre 100.000 y 120.000 euros. También existen grandes diferencias según el territorio, como muestra el análisis sobre el sueldo necesario para comprar casa en distintas ciudades españolas.
Ahorrar para comprar una casa compite con unos precios que suben un 12,2%
La cuarta recomendación de Millán es reservar una parte de cada ingreso, incluso cuando la cantidad disponible sea pequeña. «Es muy importante que te pagues a ti mismo primero», señala el abogado al defender que el ahorro se produzca antes de destinar todo el dinero restante al consumo.
El problema es que ese ahorro tiene que avanzar en un mercado inmobiliario que actualmente encarece la meta. El INE publicó el 7 de septiembre que el precio de la vivienda aumentó un 12,2% interanual durante el segundo trimestre de 2026. La vivienda nueva subió un 7,4%, mientras que la usada lo hizo un 12,9%. Solo entre el primer y el segundo trimestre, el índice general avanzó otro 3,4%.
La subida permite contextualizar el consejo del divulgador. Ahorrar no garantiza por sí mismo acceder a una hipoteca, porque también intervienen el precio del inmueble, los ingresos, las deudas existentes y los criterios de la entidad financiera. El Banco de España recuerda que las entidades no suelen financiar más del 80% del valor de tasación y que el comprador debe disponer además de dinero para afrontar los gastos asociados.
Para quienes intentan calcular hasta dónde pueden llegar con su salario, un análisis publicado por Talent24h aborda qué vivienda permite un sueldo de 1.750 euros, teniendo en cuenta ingresos, endeudamiento y financiación hipotecaria.
Casi la mitad de los jóvenes de 26 a 34 años que viven con sus padres señalan motivos económicos
La dificultad para reunir ahorro también aparece en las estadísticas oficiales. Según la Encuesta de Condiciones de Vida del INE, el 44,3% de las personas de entre 26 y 34 años convivía con sus padres en 2025. Entre quienes permanecían en el hogar familiar, un 34,6% señalaba que no podía permitirse alquilar y un 12,7% que no podía comprar una vivienda. Otro 13% explicaba que estaba ahorrando para comprar o alquilar.
Los datos permiten introducir un matiz importante en los consejos de Millán. Reducir gastos y ahorrar pueden mejorar la situación financiera individual, pero el acceso a la vivienda también depende de factores que escapan de las decisiones personales, especialmente los precios y los ingresos. El propio INE señala que, entre las personas que buscaron vivienda durante 2025 sin conseguir cambiar de residencia, casi siete de cada diez identificaron el precio excesivo como principal impedimento.
Buscar fuera de los mercados inmobiliarios más caros puede modificar sustancialmente las cifras. Talent24h contó recientemente el caso de un albañil de 22 años que compró por 40.000 euros una casa en Fuensanta, un pequeño municipio de Albacete.
Elegir el entorno y adquirir educación financiera completan los cinco consejos
La tercera pauta de Millán se aleja de los números y se centra en el entorno personal. Recomienda rodearse de amistades, parejas y compañeros que acompañen el crecimiento profesional y económico. Su quinta recomendación es desarrollar confianza en las propias capacidades para mantener los objetivos a largo plazo.
Junto a estas cinco ideas, Millán atribuye a las familias un papel importante en la educación financiera de los hijos. Considera que los hábitos relacionados con el dinero deben aprenderse desde edades tempranas y aplicarse posteriormente cuando comiencen a llegar los primeros ingresos. Su propuesta no constituye una fórmula que garantice la compra de una vivienda, sino un conjunto de hábitos personales orientados a mejorar la capacidad de ahorro y construcción de patrimonio.
Los últimos datos oficiales muestran por qué el componente financiero adquiere especial importancia. Con precios residenciales creciendo a tasas de dos dígitos y con restricciones de ahorro entre una parte significativa de los jóvenes, disponer de ingresos y controlar el endeudamiento son solo algunas de las variables que determinan el acceso final a una casa.