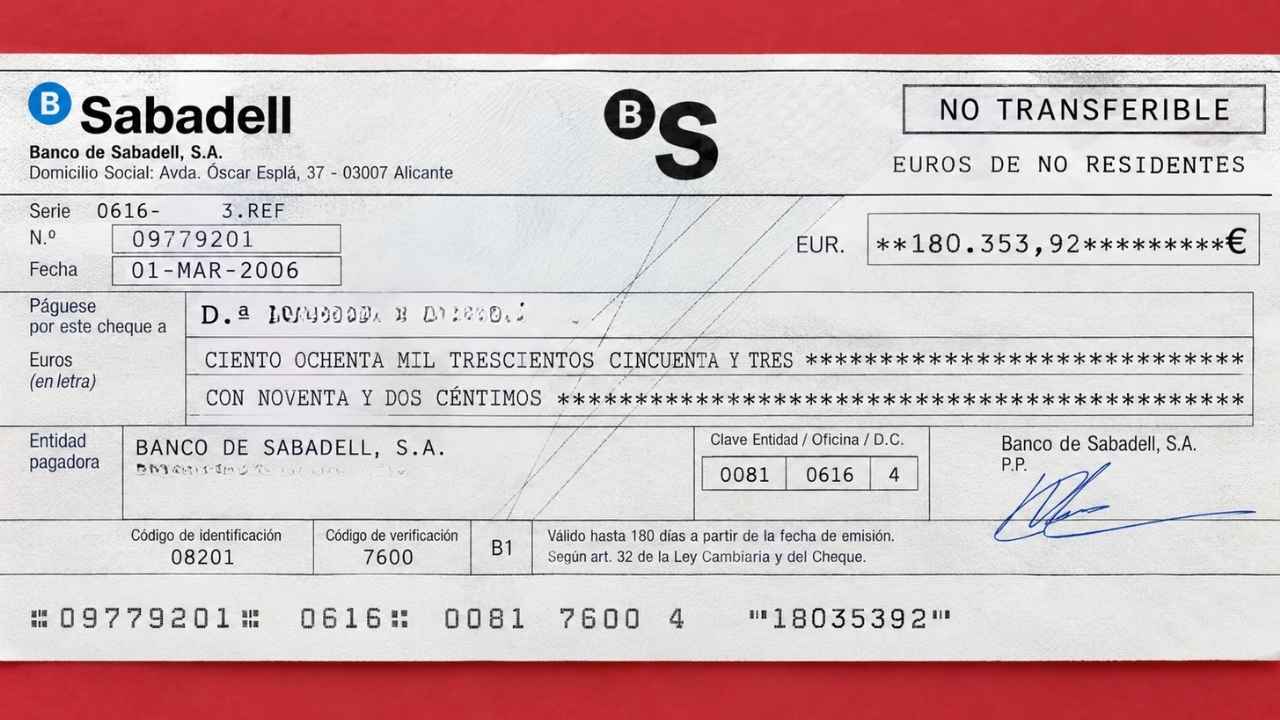
El cheque indicaba que era «no transferible», una condición equivalente a «no a la orden». Bankinter debía comprobar el derecho a cobrarlo.
Bankinter deberá abonar 180.353,92 euros a una mujer cuyo cheque acabó en la cuenta de una sociedad sin su autorización. El Tribunal Supremo confirmó la responsabilidad del banco en una resolución del 21 de septiembre de 2026, identificada en CENDOJ. El caso, difundido por El País el 14 de octubre, obliga a distinguir entre guardar un cheque y tener derecho a cobrarlo. También explica qué protección ofrece la cláusula «no a la orden».
El cheque procedía de una vivienda vendida en Fuengirola en 2006
La mujer había vendido una vivienda en Fuengirola el 1 de marzo de 2006. Recibió un cheque bancario de Sabadell por 180.353,92 euros, emitido a su nombre. Antes de viajar a Inglaterra, se lo entregó a un tercero para que lo custodiara. Sin embargo, este lo ingresó el 6 de marzo en la cuenta de una sociedad que administraba en Bankinter. No tenía poderes para disponer del documento.
El tercero fue condenado por apropiación indebida en 2017. La afectada demandó a Bankinter en 2018, pero el juzgado rechazó inicialmente su reclamación por prescripción. La Audiencia Provincial de Málaga corrigió esa decisión el 14 de diciembre de 2021. Consideró que el procedimiento penal había impedido que transcurriera el plazo para reclamar civilmente. Condenó al banco a pagar el cheque, con intereses legales desde la demanda. El Supremo ha mantenido esa responsabilidad. El litigio examina las comprobaciones exigibles a las entidades del sector bancario al tramitar estos cobros.
Qué significa que un cheque incluya la cláusula «no a la orden»
No todos los cheques nominativos tienen las mismas reglas de transmisión. El artículo 120 de la Ley Cambiaria y del Cheque permite endosarlos cuando identifican a una persona, con o sin la expresión «a la orden». El endoso permite transmitir los derechos del documento y debe constar por escrito, con la firma correspondiente. El Banco de España explica esta modalidad en su guía sobre cheques. Por tanto, que aparezca un nombre no significa que únicamente esa persona pueda llegar a cobrarlo.
La situación cambia cuando figura «no a la orden» u otra expresión equivalente. Entonces, la ley exige una cesión ordinaria para transmitirlo. Esto requiere acreditar el negocio que justifica el cambio de titular; una firma tratada como endoso no basta. Tampoco equivale a una prohibición absoluta de transmitir el derecho. Esa diferencia importa al entregar un cheque a un intermediario o recibirlo como pago. La condición escrita determina cómo debe acreditarse la transmisión y qué puede exigir el banco antes de tramitar el cobro.
Bankinter debía comprobar el derecho del tercero a cobrar
La entidad tramitó el documento como si pudiera circular por endoso. Sin embargo, su contenido permitía advertir que la persona que lo presentaba no era la beneficiaria y que existía una restricción expresa. La Audiencia apreció negligencia por haber omitido esa comprobación. Tener físicamente el cheque no acreditaba una cesión válida. También rechazó que la intervención del sistema de compensación bancaria liberase a Bankinter de examinar el título antes de gestionar su abono.
La regulación distingue esta situación de un cheque que sí admite endoso. En ese supuesto, el artículo 141 obliga al banco pagador a comprobar la continuidad de los endosos, aunque no la autenticidad de sus firmas. Por eso, este fallo no permite afirmar que cualquier ingreso realizado por una persona distinta del beneficiario sea irregular. Hay que atender al tipo de cheque y a la legitimación acreditada. La responsabilidad reconocida aquí responde a las condiciones del documento y a la actuación concreta de la entidad.
Cómo reclamar ante un cobro de cheque que no se ha autorizado
Una persona afectada debe conservar la copia del cheque, los justificantes y las comunicaciones que permitan reconstruir lo ocurrido. Para acudir al Banco de España, primero debe presentar una reclamación escrita al servicio de atención al cliente de la entidad. El escrito debe identificar la operación cuestionada, explicar la discrepancia y aportar la documentación disponible. Resulta especialmente útil diferenciar quién figuraba como beneficiario, quién presentó el documento y qué autorización existía. Esos elementos permiten precisar el motivo de la reclamación y la respuesta que se solicita.
Si la entidad rechaza la petición o no responde dentro del plazo aplicable, puede acudirse al supervisor. Su procedimiento de reclamaciones exige acreditar el trámite previo y acompañar documentos que respalden los hechos. Sus informes no son vinculantes. Una indemnización judicial, como la reconocida en este asunto, requiere valorar la vía correspondiente y sus plazos.